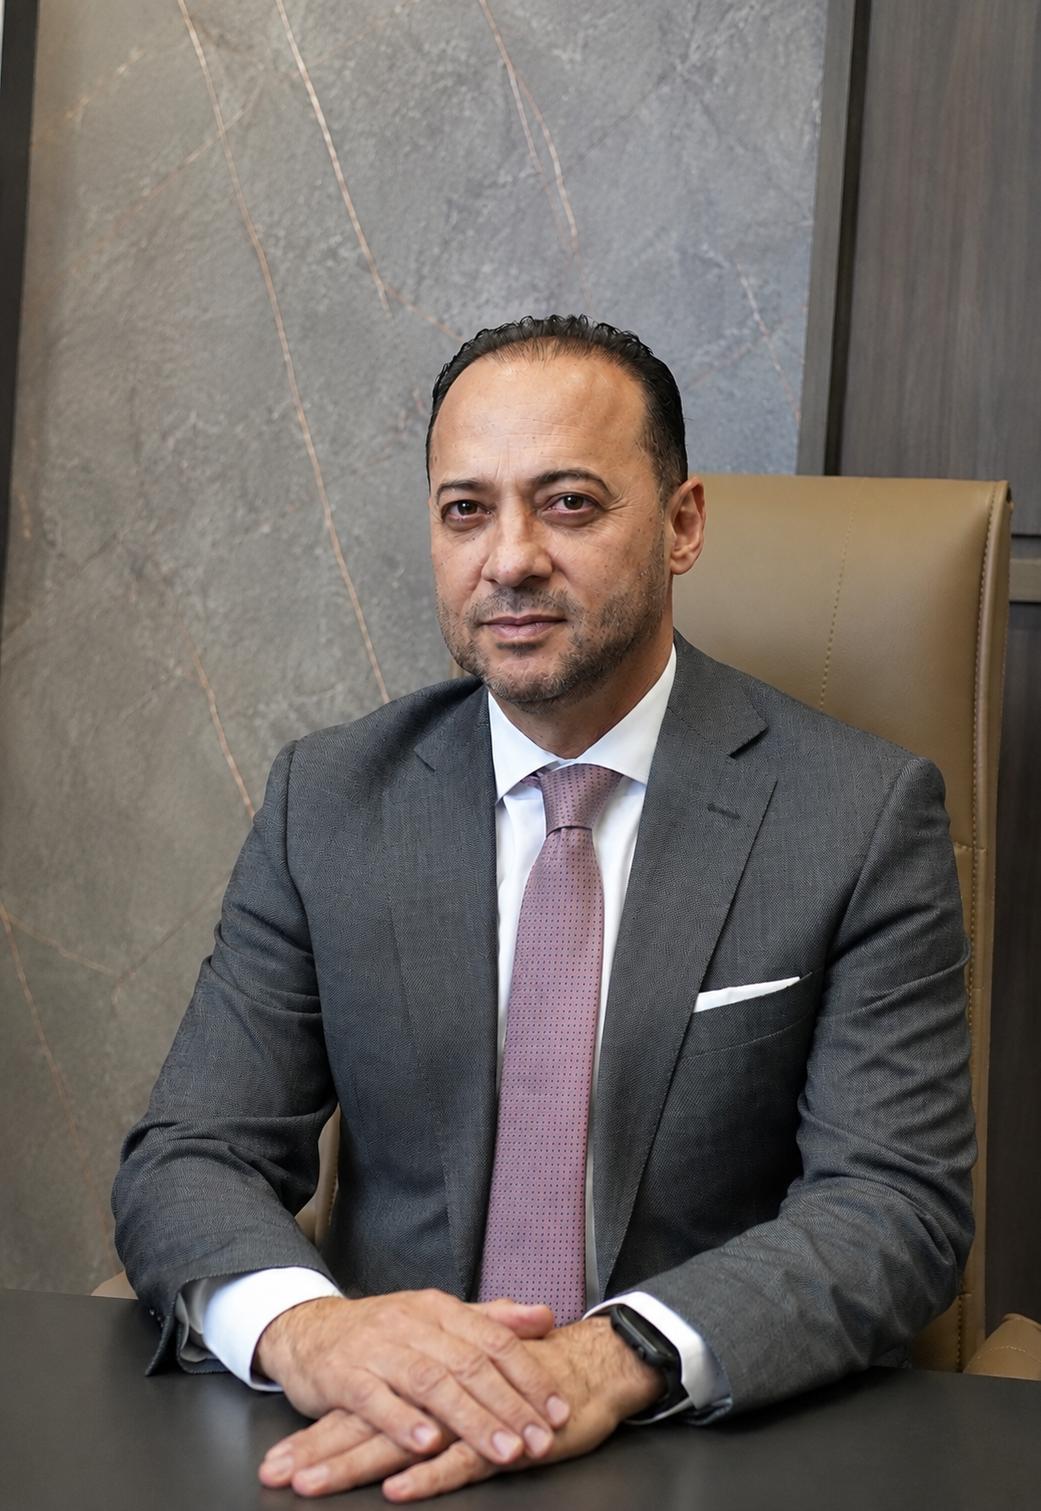
نادر الصالحي يستعرض تجربة قيادة التحول الرقمي في فلسطين
رام الله - أرض الإخبارية
في ظل الأوضاع الاقتصادية الصعبة التي يعيشها الفلسطينيون، وتزايد القيود على الحركة والتنقل، وأزمات السيولة النقدية وتداول الشيكل، يتقدم الدفع الإلكتروني بوصفه أحد الحلول التي تساعد المواطنين على إنجاز معاملاتهم اليومية، وتمنح قطاع الأعمال أدوات إضافية للاستمرار رغم الظروف الاستثنائية.
وفي هذا السياق، استعرض المدير العام للشركة الفلسطينية لخدمات الدفع، نادر الصالحي، واقع الدفع الإلكتروني في فلسطين، والتحديات التي تواجه انتشاره، ودوره في التعامل مع الأزمات، إلى جانب أبرز المشاريع التي تعمل الشركة على تطويرها خلال المرحلة المقبلة.
وتناول الصالحي تجربة بناء بنية تحتية وطنية للمدفوعات الإلكترونية، وأهمية الخدمات الرقمية في تخفيف أعباء التنقل عن المواطنين، ولا سيما في ظل الإغلاقات والحواجز وصعوبة الوصول إلى المؤسسات ومراكز تقديم الخدمات. كما سلط الضوء على تجربة قطاع غزة في التحول السريع نحو الدفع الإلكتروني، والتوجهات المستقبلية لتطوير أنظمة الدفع والتقسيط والتجارة الإلكترونية.
الدفع الإلكتروني ضرورة في ظل صعوبة التنقل
وقال الصالحي إن القيود المفروضة على الحركة والتنقل أصبحت من أبرز التحديات اليومية التي تواجه الفلسطينيين، مشيرًا إلى أن آثارها لا تقتصر على النشاط الاقتصادي، بل تمتد إلى حياة الموظفين والطلبة والأسر، في ظل الصعوبات التي تواجههم للوصول إلى أماكن العمل والمدارس وإنجاز معاملاتهم.
وأضاف أن الفلسطينيين يواصلون التكيف مع هذه الظروف رغم الأعباء اليومية، مؤكدًا أن الصمود أصبح ضرورة في ظل محدودية الخيارات المتاحة أمام المواطنين.
وأوضح أن الشركة الفلسطينية لخدمات الدفع، المملوكة بالكامل لسلطة النقد الفلسطينية، تتولى إدارة وتشغيل أنظمة المدفوعات الوطنية، لافتًا إلى أن العمل على إنشاء بنية تحتية وطنية للدفع الإلكتروني بدأ قبل الحرب على قطاع غزة، وهو ما أتاح توفير حلول عملية عندما ازدادت صعوبات الحركة والوصول إلى الخدمات.
وبيّن أن الهدف من هذه الأنظمة يتمثل في تمكين المواطنين من إنجاز معاملاتهم عن بُعد، بدلًا من الاضطرار إلى التنقل بين المدن أو الوقوف في طوابير أو البحث عن نقاط تقديم الخدمة.
وأكد الصالحي أن الدفع الإلكتروني لم يعد مجرد خيار إضافي أو رفاهية تقنية، بل أصبح حاجة أساسية تفرضها الظروف التي يعيشها الفلسطينيون، موضحًا أن الخدمات الرقمية تسهم في توفير الوقت والجهد وتسهيل الوصول إلى المعاملات اليومية.
«إي سداد».. أكثر من ألف خدمة إلكترونية
وتحدث الصالحي عن منصة E-SADAD، التي تتيح للمواطنين دفع الفواتير والرسوم والالتزامات المالية إلكترونيًا من خلال التطبيقات المصرفية والمحافظ الإلكترونية.
وأشار إلى أن المنصة توفر أكثر من ألف خدمة، تشمل دفع فواتير الكهرباء والمياه والغاز، وتسديد الأقساط الجامعية، إلى جانب خدمات أخرى تلبي احتياجات الأفراد والمؤسسات.
وأوضح أن الشركة توسعت أيضًا في العمل على إتاحة خدمات حكومية إلكترونية، بالتعاون مع الجهات ذات العلاقة، بهدف تمكين المواطنين من إنجاز معاملاتهم دون الحاجة إلى مراجعة المؤسسات بصورة مباشرة.
وضرب مثالًا بخدمة شحن الكهرباء، التي كان المواطن يحتاج سابقًا إلى مغادرة منزله والتوجه إلى متجر أو نقطة بيع لإتمامها، بينما أصبح بإمكانه تنفيذ العملية إلكترونيًا على مدار الساعة، حتى في الأوقات التي يصعب فيها التنقل أو الوصول إلى نقاط البيع.
وأضاف أن تسديد الأقساط الجامعية وبعض الالتزامات الأخرى أصبح أكثر سهولة بفضل هذه الخدمات، مشيرًا إلى أن تعاون البنوك وشركات الدفع ومقدمي خدمات المحافظ الإلكترونية أسهم في نشر هذه الأدوات وتعريف المواطنين بإمكاناتها.
وشدد على أهمية زيادة الوعي بالخدمات المتاحة، معتبرًا أن جزءًا من التحدي يتمثل في أن كثيرًا من المواطنين لا يعرفون جميع المعاملات التي يستطيعون إنجازها إلكترونيًا.
بناء الثقة وحماية بيانات المواطنين
وفيما يتعلق بتردد بعض المواطنين في استخدام الدفع الإلكتروني، أقر الصالحي بأن مخاوف الثقة لا تزال موجودة، لا سيما عندما يتأخر وصول إشعار يؤكد إتمام عملية الدفع أو خصم المبلغ من الحساب.
وأوضح أن الثقة لا تُبنى بقرار فوري، وإنما تتشكل تدريجيًا من خلال الاستخدام المتكرر، ووضوح الإجراءات، وضمان سلامة المعاملات وحماية البيانات.
وأشار إلى أن ملكية سلطة النقد الفلسطينية للشركة وللأنظمة الوطنية التي تديرها تمثل عنصرًا مهمًا في تعزيز ثقة الجمهور، موضحًا أن وجود منظومة وطنية موحدة تحت إشراف جهة نقدية رسمية يختلف عن الاعتماد على أنظمة تجارية متعددة قد تفرض تكاليف إضافية على المستخدمين.
وأضاف أن الشركة أجرت زيارات ودراسات لتجارب في دول عربية مجاورة قبل تطوير الأنظمة الوطنية، بهدف الاستفادة من التجارب السابقة وتجنب المشكلات التي قد تنشأ عن تعدد المنصات وتفاوت تكاليفها وإجراءاتها.
وأكد الصالحي أن الخدمات التي تقدمها منصة E-SADAD عبر التطبيقات المصرفية والمحافظ الإلكترونية متاحة للمواطنين مجانًا، مشددًا على أن عدم فرض رسوم على المستخدم يمثل مبدأ أساسيًا في تشجيع الانتقال من التعامل النقدي إلى الدفع الإلكتروني.
ولفت إلى أن نجاح المواطن في تنفيذ أول معاملة إلكترونية بصورة سهلة وآمنة يشجعه غالبًا على استخدام الخدمة في معاملات أخرى، مثل دفع الفواتير والأقساط الجامعية وتجديد رخص المركبات.
تقسيط الأقساط الجامعية دون فوائد.. وخدمات جديدة قيد التطوير
وتطرق الصالحي إلى التحديات التي يواجهها بعض المواطنين نتيجة الانتقال إلى الدفع الإلكتروني، خصوصًا في القطاعات التي اعتادت إتاحة التقسيط أو الدفع بالشيكات.
وقال إن الشركة أخذت هذه المسألة في الحسبان منذ بداية تطوير المنظومة، وعملت مع البنوك على توفير حلول تلائم احتياجات المواطنين، ولا سيما الطلبة وأسرهم.
وكشف أن أحد البنوك الفلسطينية أطلق خدمة تجريبية تتيح تقسيط بعض المدفوعات عبر منصة E-SADAD باستخدام البطاقات الائتمانية، على أن تعمل بنوك أخرى على إطلاق خدمات مماثلة خلال الفترة المقبلة.
وأوضح أن الخدمة تتيح تقسيط المدفوعات على ثلاث دفعات تقريبًا دون فوائد، وفقًا للآلية التجريبية، بهدف تسهيل دفع الأقساط الجامعية وغيرها من الالتزامات التي قد تشكل دفعة واحدة عبئًا ماليًا على الأسر.
وأشار إلى أن إمكانات التقسيط ومدته قد تختلف مستقبلًا وفقًا لسياسات البنوك والمنتجات التي تقدمها، مؤكدًا أن هذه الخطوة تستهدف تشجيع المواطنين على استخدام وسائل الدفع الإلكتروني دون التخلي عن المرونة التي يحتاجون إليها في إدارة التزاماتهم المالية.
كما أعلن الصالحي أن الشركة تعمل على تطوير نظام للخصم المباشر، من المقرر إطلاقه، وفقًا للخطة المعلنة، في بداية عام 2027.
وبيّن أن النظام يستهدف توفير بديل إلكتروني للشيكات في بعض المعاملات، بما فيها قطاعات العقارات والسيارات وشراء الأجهزة الكهربائية، من خلال إتاحة جدولة المدفوعات على عدة أشهر وفق اتفاق الأطراف.
وأوضح أن النظام سيتيح للتاجر إرسال طلب إلكتروني إلى البنك المعني للتحقق من العملية والحصول على رد بشأن الموافقة أو الرفض، مع توفير مستند إلكتروني للمعاملة وفق الآلية القانونية التي يجري العمل على تطويرها.
وأشار إلى أن المشروع يأتي استجابة للصعوبات التي يواجهها المواطنون والتجار في استخدام الشيكات، في ظل تشدد بعض الإجراءات المصرفية، والحاجة إلى إيجاد وسائل بديلة أكثر سهولة لتنظيم المدفوعات.
تجربة غزة.. التحول الرقمي في مواجهة أزمة السيولة
واستعرض الصالحي تجربة قطاع غزة، واصفًا إياها بأنها تجربة استثنائية في التحول السريع من التعامل النقدي إلى استخدام أدوات الدفع الإلكتروني.
وأوضح أن عدم توفر السيولة النقدية وصعوبة إدخال الأموال النقدية إلى القطاع فرضا الحاجة إلى بدائل تساعد المواطنين على تلقي الأموال والمساعدات من الخارج، ثم استخدامها في شراء الاحتياجات الأساسية ودفع أثمان الخدمات.
وأشار إلى أن المحافظ الإلكترونية والحسابات المصرفية وأدوات الدفع الرقمية أسهمت في استمرار عدد من المعاملات الاقتصادية، رغم الظروف القاسية التي يعيشها القطاع.
وأضاف أن المواطنين باتوا يستخدمون الهواتف المحمولة للدفع في الأسواق الصغيرة ووسائل النقل وغيرها من المعاملات اليومية، في ظل شح النقد وصعوبة الحصول عليه.
ولفت إلى أن الدفع الإلكتروني ساعد المستخدمين، بحسب تقديره، على تجنب بعض الأعباء المرتبطة بتداول النقد، بما فيها العمولات المرتفعة التي كان يضطر بعض المواطنين إلى دفعها للحصول على السيولة.
وأكد أن أهمية التجربة لا تقتصر على الجانب التقني، بل تكمن في قدرتها على مساعدة المجتمع على التكيف مع أزمة استثنائية، مشيرًا إلى أنه يعرض هذه التجربة في مؤتمرات خارج فلسطين باعتبارها مثالًا على سرعة التكيف مع الظروف التي تفرض تغييرًا في أنماط التعامل المالي.
وأضاف أن الاستفادة من التجربة الفلسطينية قد تمتد إلى مجتمعات أخرى تواجه صعوبات في التنقل أو الوصول إلى الخدمات، أو ارتفاعًا في تكاليف الانتقال، أو تحديات تتعلق باستمرارية تقديم الخدمات في الظروف الطارئة.
أربع عملات في منظومة واحدة
وتناول الصالحي خصوصية النظام المالي الفلسطيني، في ظل غياب عملة وطنية فلسطينية متداولة، والاعتماد على عدة عملات في المعاملات الاقتصادية.
وأوضح أن الأنظمة التي تديرها الشركة تتعامل مع أربع عملات، معتبرًا أن تعدد العملات يمثل تحديًا تقنيًا وتشغيليًا إضافيًا مقارنة بالأنظمة التي تركز على عملة وطنية واحدة.
وأشار إلى أن مسألة العملة الفلسطينية ترتبط بظروف سياسية واقتصادية معقدة وبالترتيبات القائمة، ولا يمكن التعامل معها باعتبارها مسألة تقنية منفصلة عن الواقع السياسي والاقتصادي.
وفي هذا السياق، تحدث عن إمكانية تطوير أدوات نقدية رقمية مستقرة مستقبلًا، موضحًا أن بناء البنية التحتية للدفع الإلكتروني وتوفر الكفاءات التقنية قد يهيئان الأرضية اللازمة لمثل هذه المشاريع.
وشدد على أن الانتقال إلى أي صيغة من هذا النوع يتطلب موافقات وترتيبات رسمية ودولية، إلى جانب الإجراءات التي تقع ضمن اختصاص سلطة النقد الفلسطينية.
ولم يحدد الصالحي موعدًا لإطلاق عملة رقمية فلسطينية، موضحًا أن الفكرة ترتبط بمتطلبات تنظيمية وموافقات لم تُحسم بعد.
«سداد جيت» لتنظيم التجارة الإلكترونية وحماية المستهلك
وفي إطار تطوير الخدمات الرقمية، استعرض الصالحي بوابة الدفع الإلكتروني «سداد جيت» (SADAD Gate)، التي تستهدف تمكين المتاجر الإلكترونية والمؤسسات من تحصيل المدفوعات عبر مواقعها وتطبيقاتها.
وأوضح أن كثيرًا من عمليات البيع عبر الإنترنت في فلسطين لا تزال تعتمد على الدفع النقدي عند التسليم، الأمر الذي يحد من تطور التجارة الإلكترونية ويزيد الحاجة إلى آليات أكثر تنظيمًا وأمانًا.
وأضاف أن البوابة تتيح للمستخدم دفع قيمة مشترياته مباشرة من حسابه المصرفي، من خلال اختيار البنك وإدخال البيانات المطلوبة، بدلًا من الاعتماد حصريًا على الدفع النقدي أو البطاقات المصرفية.
وأشار إلى أن الخدمة متاحة عبر بعض التطبيقات، وأن العمل مستمر مع متاجر إلكترونية لتوسيع نطاق استخدامها وربط المزيد من المنصات بها.
وبيّن أن الشركة تتعاون مع وزارة الاقتصاد الوطني في هذا المجال، وتسعى إلى التعامل مع المتاجر المسجلة لدى الوزارة، بما يعزز تنظيم التجارة الإلكترونية ويحد من الفوضى أو الممارسات التي قد تضر بالمستهلكين.
وأكد أن تنظيم عمليات الدفع الإلكتروني لا يتعلق بتسهيل الشراء فحسب، بل يشمل أيضًا تعزيز قدرة المستهلك على معرفة الجهة التي يتعامل معها، والوصول إلى معلومات واضحة بشأن المتجر، والحد من المشكلات التي قد تنشأ عند تسليم الطرود أو طلب استرداد الأموال.
واعتبر أن ربط بوابات الدفع بالمتاجر المنظمة يمثل خطوة مهمة نحو بناء بيئة تجارة إلكترونية أكثر ثقة، تحمي المستهلك وتدعم المؤسسات التجارية الملتزمة.
الدفع الإلكتروني لقطاع التوصيل.. تقليل مخاطر حمل الأموال
وتناول الصالحي المخاطر التي قد يتعرض لها العاملون في قطاع توصيل الطلبات، في ظل اضطرارهم إلى حمل مبالغ نقدية يجمعونها من الزبائن أو ينقلونها إلى الجهات المعنية.
وأشار إلى أن الشركة ناقشت احتياجات قطاع التوصيل، وعرضت حلولًا إلكترونية ضمن جهودها لتطوير خدمات تتناسب مع التحديات اليومية التي تواجه المواطنين والشركات.
وأوضح أن خدمات الدفع الإلكتروني يمكن أن تساعد على تقليل الاعتماد على النقد في عمليات البيع والتوصيل، بما يحد من الحاجة إلى نقل مبالغ مالية نقدية ويخفف بعض المخاطر المرتبطة بذلك.
وأكد أن تطوير هذه الخدمات يأتي ضمن توجه أوسع لتنظيم التجارة الإلكترونية وتوفير وسائل دفع أكثر أمانًا وملاءمة للتجار والمستهلكين والعاملين في القطاع.
الدفع عبر رمز الاستجابة السريعة بدلًا من أجهزة نقاط البيع
وكشف الصالحي أن الشركة تعمل مع البنوك على تجهيز حملة لتشجيع التجار وأصحاب المحال على استخدام الدفع عبر رمز الاستجابة السريعة (QR)، باعتباره وسيلة سريعة للدفع الإلكتروني قد تقلل الحاجة إلى استخدام أجهزة نقاط البيع في بعض المعاملات.
وأوضح أن آلية الدفع تقوم على فتح المستخدم تطبيقه المصرفي، ومسح الرمز الموجود لدى التاجر، ثم إتمام الدفع مباشرة، بما يسهل المعاملة ويقلل خطواتها.
وأشار إلى أن هذه التقنية يمكن أن تكون مفيدة لقطاعات متعددة، بما فيها سيارات الأجرة والحافلات والمتاجر الصغيرة، نظرًا إلى سهولة استخدامها وسرعة إتمام المعاملات.
وأضاف أن أجهزة نقاط البيع شهدت انتشارًا متزايدًا في السوق الفلسطينية، ووصلت إلى عدد أكبر من المتاجر والمحال الصغيرة، بما فيها بعض المناطق والمخيمات والمناطق البعيدة.
وعزا هذا التوسع إلى جهود الشركة وسلطة النقد والبنوك في تشجيع نشر أدوات الدفع الإلكتروني وتوسيع انتشارها، مؤكدًا أن تطوير وسائل الدفع لا يقتصر على إنشاء الأنظمة، بل يتطلب توفيرها في الأماكن التي يحتاج إليها المواطنون.
كيف يستفيد المواطن الذي لا يملك حسابًا مصرفيًا؟
وتطرق الصالحي إلى التحديات التي تواجه المواطنين الذين لا يملكون حسابات مصرفية أو بطاقات دفع، وقد يجدون أنفسهم غير قادرين على إتمام بعض المعاملات التي أصبحت تتطلب الدفع الإلكتروني.
وأوضح أهمية معالجة هذه الفجوة، مشيرًا إلى أن الشركة تعمل على تطوير حلول تتيح تلبية احتياجات هذه الفئات، حتى لا يصبح غياب الحساب المصرفي عائقًا أمام الوصول إلى الخدمات.
ولم يكشف الصالحي عن تفاصيل الآلية الجديدة، موضحًا أن العمل مستمر على تطوير حل بديل، على أن يُعلن عنه في وقت لاحق.
وتكتسب هذه المسألة أهمية خاصة مع التوسع في الدفع الإلكتروني؛ إذ إن نجاح التحول الرقمي يتطلب ألا يقتصر على أصحاب الحسابات المصرفية والبطاقات، بل أن يشمل أيضًا الفئات الأقل وصولًا إلى الخدمات المالية.
بين ضرورة التغيير ومخاوف المواطنين
وأكد الصالحي أن التحول إلى الدفع الإلكتروني لا ينبغي أن يُفهم باعتباره عبئًا إضافيًا على المواطن، بل وسيلة لتسهيل حياته في ظل القيود المفروضة على الحركة وصعوبة الوصول إلى الخدمات.
وقال إن الاعتماد على التعامل النقدي وحده لا ينسجم مع التحولات التكنولوجية التي يشهدها العالم، مشيرًا إلى أن استخدام الأدوات الرقمية أصبح جزءًا من الحياة اليومية في كثير من الدول.
وأضاف أن الفلسطينيين يواجهون ظروفًا تجعلهم أكثر حاجة إلى بدائل الدفع الإلكتروني، خصوصًا في ظل إغلاق الطرق والحواجز وصعوبة الانتقال بين المدن، فضلًا عن المخاطر التي قد يتعرض لها من يحملون مبالغ نقدية أثناء التنقل.
وفي المقابل، يظل نجاح هذا التحول مرتبطًا بتوفير خدمات سهلة وآمنة ومجانية، وتوسيع انتشارها، ومعالجة مشكلات الثقة، وإيجاد بدائل عملية للمواطنين الذين لا يملكون حسابات مصرفية.
كما يتطلب الأمر مواصلة التوعية بحقوق المستخدمين وآليات الاعتراض على المعاملات، وتوضيح إجراءات استرداد الأموال ومعالجة الأخطاء، بما يعزز الثقة بالمنظومة الرقمية.
البنية التحتية الرقمية رافعة للصمود الاقتصادي
وأكد الصالحي أن العمل على تطوير وسائل الدفع الإلكتروني لا يقتصر على استبدال النقد بالتكنولوجيا، بل يستهدف بناء منظومة مالية رقمية تسهل حياة المواطنين وقطاع الأعمال، وترفع كفاءة المعاملات وتدعم حركة الاقتصاد.
وأشار إلى أن الشركة تعمل على مشاريع إضافية لمواكبة التطورات العالمية في مجال التكنولوجيا المالية، معربًا عن أمله في أن تسهم هذه الحلول في تخفيف أعباء الحياة اليومية وتعزيز قدرة الفلسطينيين على التكيف مع الظروف الاستثنائية.
وشدد على أن البنية التحتية للدفع الإلكتروني التي جرى تطويرها في فلسطين تمثل إنجازًا في ظل الظروف القائمة، مؤكدًا أن التحديات الاقتصادية والسياسية لا تلغي الحاجة إلى مواصلة التطوير والاستثمار في الحلول الرقمية.
لكن تجربة التحول الرقمي، على أهميتها، لا تلغي التحديات الاقتصادية الأوسع التي تواجه الفلسطينيين، ولا تعوض عن الحاجة إلى الاستقرار الاقتصادي وحرية الحركة وتوفر السيولة وإتاحة الخدمات الأساسية. بل تمثل أداة مساندة تساعد المواطنين والمؤسسات على مواصلة نشاطهم في بيئة شديدة الصعوبة.
ويخلص ذلك إلى أن الدفع الإلكتروني بات جزءًا من أدوات التكيف الاقتصادي الفلسطيني، وأن المرحلة المقبلة ستتطلب توسيع نطاق الخدمات، وتطوير أنظمة التقسيط والخصم المباشر والتجارة الإلكترونية، مع ضمان شمول الفئات التي لا تزال تواجه صعوبات في الوصول إلى الخدمات المالية الرقمية.